8月4日饲料原料行情:国内外鱼粉价格倒挂,豆粕市场震荡偏强
鱼 粉
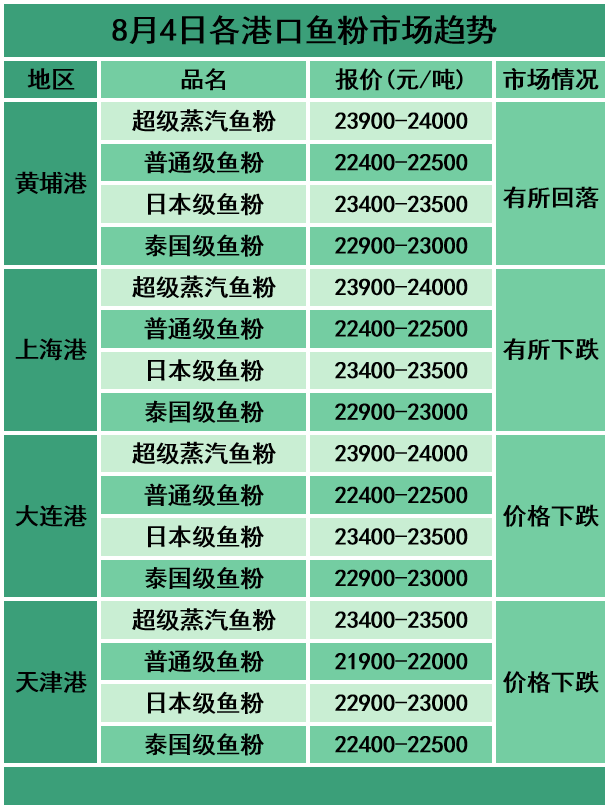
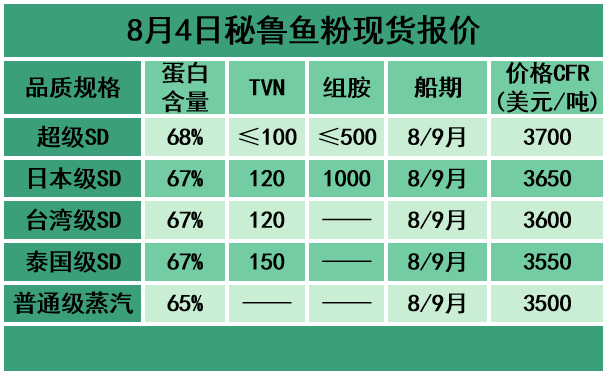
1、国内港口快讯
2、外盘信息
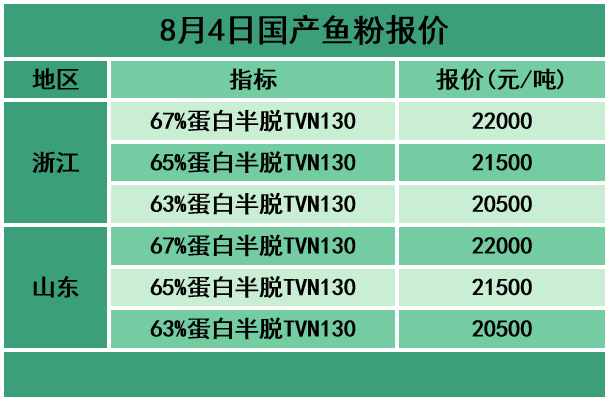
3、国产鱼粉
浙江地区,67%蛋白国产鱼粉参考报价在22000元/吨,65%蛋白国产鱼粉参考报价在21500元/吨,63%蛋白国产鱼粉参考报价在20500元/吨。
山东地区,67%蛋白TVN130国产鱼粉参考报价22000元/吨,65%蛋白TVN130国产鱼粉参考报价21500 元/吨,63%蛋白TVN130国产鱼粉参考报价20500元/吨。
4、鱼粉行情提示
截止到2026年7月30日,港口库存为13.15万吨,黄埔7.39万吨,上海2.19吨,天津0.16万吨,大连0.28万吨,其他0.4万吨。
2026年中北部A季鳀鱼捕捞配额公布为1914049吨,自当地时间4月9日零时正式开始,若配额完成提前结束,2026年4月9日-7月28日捕鱼量为466285吨。配额完成24.36%。
秘鲁生产部N°00435-2024-PRODUCE号公告,2026年上半年秘鲁南部捕季将自1月1日起正式展开,至6月30日结束,捕鱼配额数量为25.1万吨。2026年1月1日-6月25日秘鲁南部捕鱼量共计149750吨,剩余配额数量101250吨。
根据秘鲁生产部N°000185-2026-PRODUCE号公告,2026年下半年秘鲁南部捕季将自7月1日起正式展开,至12月31日结束,捕鱼配额数量为25.1万吨。2026年7月1日-8月2日秘鲁南部捕鱼量为2920吨,剩余248080吨。
外盘方面,秘鲁厂商没有可售库存,大多不主动报价,价格站上高位,部分厂商存在更高价格。捕鱼方面中北部仍停止捕捞。国内进口鱼粉市场,价格承压下跌,目前国内外鱼粉价格倒挂。由于市场成交清淡,持货商松动观望,部分顺价出货。
豆 粕
隔夜CBOT大豆受中国采购48.8万吨及美豆优良率降至三年同期最低(63%)提振而上涨,同时美豆产区高温少雨天气持续扰动市场情绪,叠加进口完税成本抬升,为国内豆粕带来底部支撑。此外,美豆压榨量环比增加显示需求韧性,国内油厂开机率微升且昨日豆粕成交量大幅增加,显示下游补库意愿边际回暖,不过港口大豆库存仍处高位,整体供应宽松格局持续压制上行空间,短期豆粕市场预计维持震荡偏强格局。
1、市场动态
国外方面,对华出口需求提振,美豆震荡回调。美国产区干早天气好转,美豆承压。另USDA报告显示,由于供应增加且全球需求更为服劲,大豆出口量上调3000万蒲式耳。不过南美整体呈丰产预期,对美豆盘面存在一定压力。
国内方面,巴西进口大豆陆续到港,向市场释放供应竞松预期,国内大豆市场购销逐步恢复,油广开机逐步上升,养殖端刚需为主,下游补库一般,整体成交清淡,油广大豆及豆粕库存均保持高位,压制期价上行。
2、市场概况
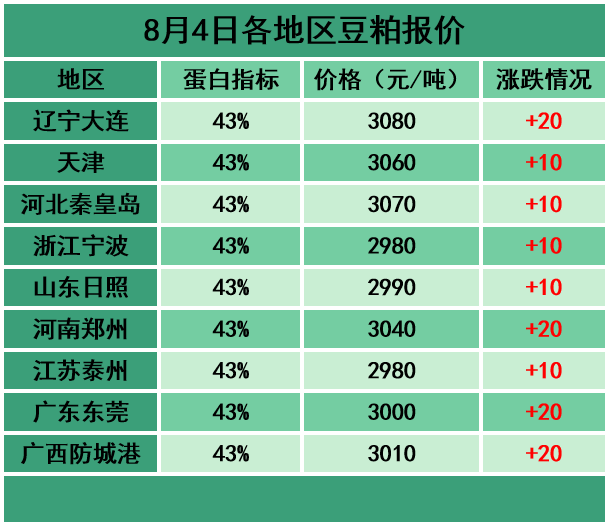
监测显示,7月31日,全国主要油厂进口大豆库存750万吨,周环比上升15万吨,月环比下降20万吨,同比上升32万吨,较过去三年均值上升63万吨;豆粕库存96万吨,周环比上升3万吨,月环比上升28万吨,同比下降8万吨,较过去三年同期均值下降19万吨。
菜 粕
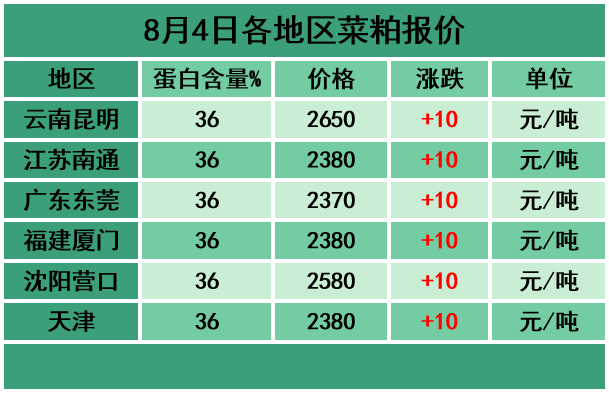
今日,郑州菜粕期货平开后震荡上涨。因公共节日,加拿大市场周一休市,菜籽日评无。菜粕现货价格跟盘上涨,8月进口菜籽到港量较大,后期菜籽供应趋于宽松,菜籽粕产出有望增加。但在水产养殖刚需支撑下,菜籽粕价格底部预计较为坚挺。关注加拿大大草原地区天气情况和油菜生长状况。
各地区8月4日菜粕报价如下:
DDGS
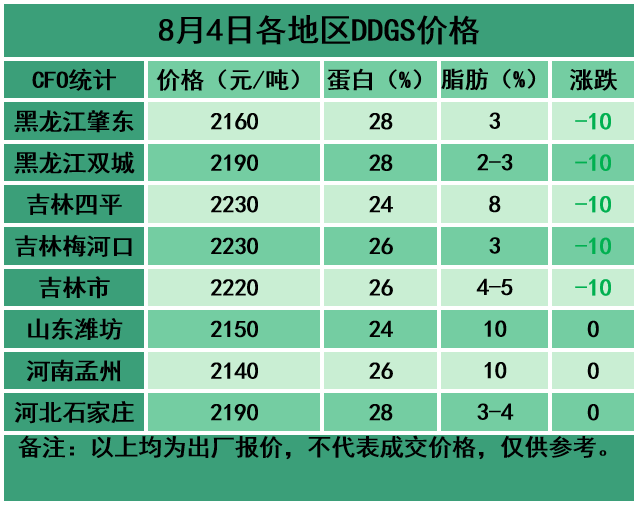
今日,DDGS价格小跌。近期养殖需求平淡,且原料玉米及替代品豆粕价格下跌,饲料企业消化前期库存,采购意愿较一般,利空DDGS价格。8月份,我国玉米深加工企业开机率将继续下降因主产品消费淡季逐步来临叠加部分企业产线停机检修的影响,DDGS新增产供量将继续缓慢下降。需求端养殖及饲料生产所消耗DDGS数量将继续增长,新增采购需求总量将继续增长利多支撑将进一步增强,叠加强关联产品豆菜粕价格潜在偏强带来的利多支撑,但原料玉米价格继续偏弱加工成本下降限制其涨幅。多方因素冲抵叠加,预判8月份期间大多数时候产区DDGS交易价格总体稳中略显偏强走势为主的可能性更大,8月份月度均价环比继续上涨的几率依旧更高。